5%以下子公司被罚,首版可以不披露吗?——近三年再融资与IPO实务观察
引 言
很多发行人存在一个根深蒂固的误读:合并报表内营业收入、净利润占比不超过5%的子公司,其违法行为「反正不算发行人的重大违法,自然也不用披露」。这个判断,把两件完全不同的事搅在了一起。这一误读之所以危险,在于它同时低估了「披露义务」与「问询机制」两道防线:前者要求你自行判断「重大」,后者会替你验证这个判断。本文结合近三年科创板、创业板(及部分主板)再融资与IPO实务,回答一个更精准的问题:5%以下子公司的行政处罚,首版申报稿到底「可以」不披露吗?
目
录
一、先厘清:5%规则管的是「发行条件」,不是「披露义务」
二、实务光谱:从「首版即披露」到「被问才补充」
三、警示:风险不在「没披露」,而在「隐瞒」
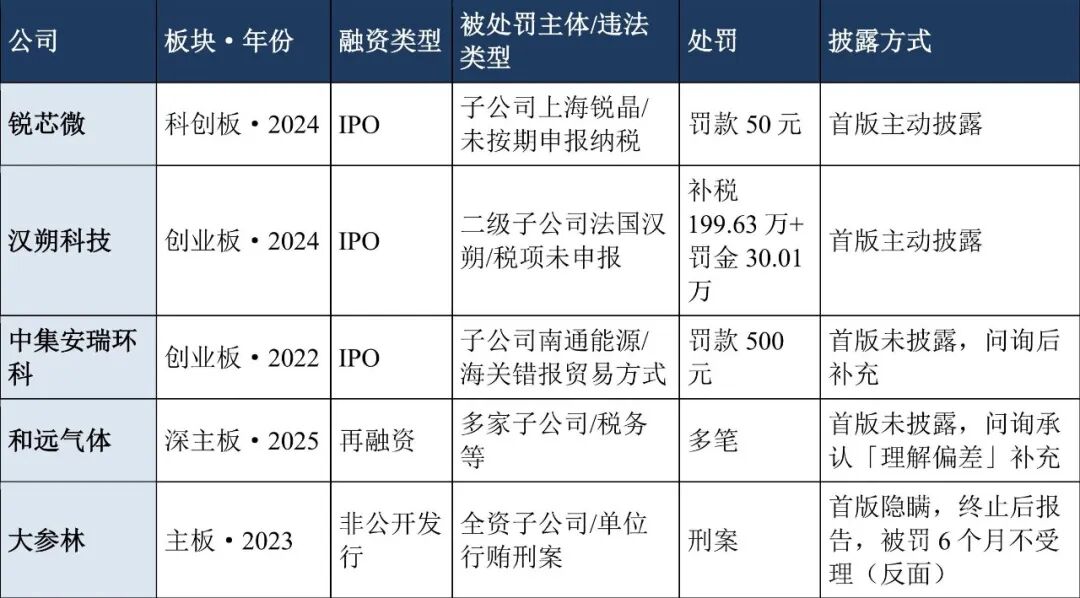
四、近三年典型案例一览
五、给发行人与中介的实务建议
六、结语
壹
先厘清:
5%规则管的是「发行条件」,
不是「披露义务」
要把这两件事分开,看下面这张对照表最直观——左边是18号文解决的「发行条件」,右边是格式准则解决的「披露义务」,二者在注册制下分属不同审查环节,不能互相替代。
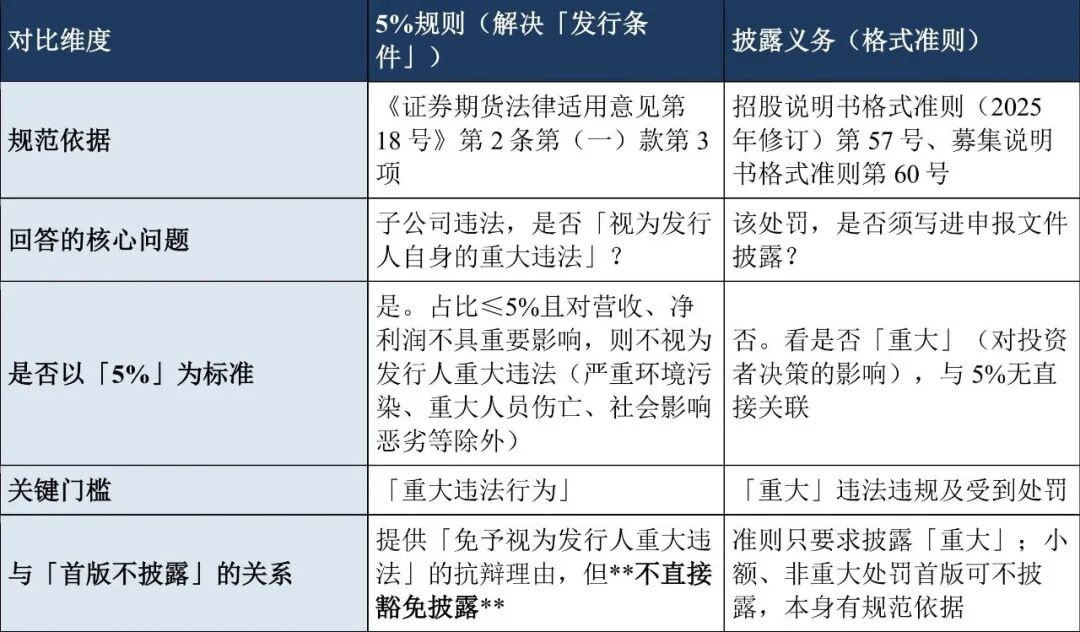
一句话:18号文给的是「免予视为发行人重大违法」的论据,格式准则第57号、第60号给的是「只披露重大」的边界——5%规则改变的是前者,不触动后者,这也是下文「首版可以不披露」规范依据的由来。
边界甚至比「不披露」更宽。洁特生物(科创板IPO,2019)即是一例:发行人收到海关《责令办理海关手续通知书》,要求补办溢余保税料件手续,律师论证该通知书仅为命令性行为、不存在制裁内容、不属于行政处罚,故未作为行政处罚披露。这进一步说明,格式准则只要求披露「处罚」,而责令改正、责令办理等行政命令本就不在处罚之列——5%规则只解决了发行条件层面「是否构成发行人重大违法行为」这一关,但仍承认它是一项处罚;责令改正则连「是不是处罚」这一关都拆掉了,披露义务根本无从发生。可见首版不披露的安全区,比「有个小处罚但我选择不写」还要宽,确有规范余地从。
贰
实务光谱:
从「首版即披露」到「被问才补充」
近三年实践呈现明显的「光谱」:一端是首版即主动披露,另一端是首版不披露、被问询后才补充。
其一,首版即主动披露,且门槛极低。锐芯微(科创板IPO,2024)子公司上海锐晶因未按期办理纳税申报被罚50元,仍写入招股书;有研复材(科创板IPO)发行人自身超期申报被罚800元亦主动披露;汉朔科技(创业板IPO,2024)二级子公司法国汉朔增值税、进口税未申报,补税199.63万元、罚金30.01万元,同样首版披露。中介机构的本能是「宁可多披露,不可漏披露」。这也解释了为何申报稿中常出现「50元罚款」这类看似不起眼的披露——机构宁可暴露微小瑕疵,也不愿承担遗漏带来的问询风险。
其二,首版未披露、问询后才补充,同样普遍。中集安瑞环科(创业板IPO,2022)子公司南通能源因错报贸易方式被海关罚款500元,首版招股书未提及,交易所问询「子公司是否存在行政处罚」后才披露并论证。和远气体(主板再融资,2025)的补充法律意见书更直白地承认:部分处罚「属于发行人本次补充披露,系对已完成信用修复或主管部门未对外公示的行政处罚的理解偏差所致」。值得注意的是,近三年检索到的「科创板+5%以下子公司+税收类+首版未披露」的干净案例相对少见,科创板发行人自查通常更严、首版即披露居多;「被问才补」在创业板、主板更常见(如中集安瑞环科、和远气体)。
叁
警示:
风险不在「没披露」,而在「隐瞒」
不披露小额处罚合规,但隐瞒重大违法的代价惨重。大参林(主板非公开发行,2023)全资子公司茂名子公司涉嫌单位行贿被立案、实控人之一兼董事被刑拘——需说明的是,立案发生在2023年8月、即交易所受理之后、审核期间,本就不在募集说明书的报告期内,首版未写它原本不算错;真正违规的是,发行人在知悉后既未及时向上交所报告并申请中止审核,也未在后续文件中披露,直至项目终止、监管介入后才被动说明。结果上交所对发行人给予6个月不受理申请文件的纪律处分,保代与签字律师被通报批评。可见,监管的红线从来不是「有没有写进申报稿」,而是「有没有如实告知投资者可能影响决策的重大事项」。
肆
近三年典型案例一览
伍
给发行人与中介的实务建议
第一,严格区分「不披露」与「隐瞒」。对占比极低、金额微小、不涉除外情形的子公司处罚,首版基于「不构成重大」不披露,有格式准则依据;但对任何可能达到「重大」标准的违法(尤其是涉税、行贿、刑案),必须披露,隐瞒的代价远高于主动说明。
第二,不披露也要「备好弹药」。即便首版不披露,也应提前用合并报表数据测算占比、取得有权机关证明与整改凭证,问询一来即可快速论证「不构成重大违法」,把5%规则用实。特别是主管税务机关出具的《无重大税收违法失信证明》、处罚决定书及缴款凭证,应作为申报底稿提前归档,而非问询下达后再去补办。
第三,中介机构核查意见是「必答题」。无论首版披露与否,保荐机构和律师都应对子公司处罚是否构成重大违法、是否构成发行障碍发表明确核查意见,这是问询回复的标配动作。
第四,合规前置,建立全集团处罚台账。申报前完成子公司处罚排查,区分「应披露」与「可不作首版披露但需备证」两类,避免临问询手忙脚乱。
陆
结 语
回到开头的问题:5%以下子公司的行政处罚,首版「可以」不披露,但这句话有两个前提——它必须真的不构成「重大」,且你随时经得起问询的检验。把5%规则理解成「免死金牌」是错的,理解成「问询时的抗辩工具」才对——它不改变你该不该说,只改变被追问时你怎么答。披露与否是技术选择,诚实与否是法律底线。在「以信息披露为核心」的注册制下,最稳妥的策略从来不是赌监管不发现,而是让每一条不披露都有据可查、每一笔处罚都经得起追问。
抱诚守真 言信行果 精研覃思 携手共进
上海东方华银律师事务所 | 证券业务团队
专业领域:IPO、上市公司再融资、投资并购、债券发行、股权激励、股权与债权融资、股权结构设计与整合、信托与私募基金、专项合规事务、常法服务等。
我团队深耕证券与资本市场法律服务,具有丰富实践经验和专业优势,已协助14家企业成功上市,涵盖主板(包括原中小板)、创业板、科创板、北交所。
联系电话丨021-68769686
添加微信丨扫描左侧二维码
(请备注:姓名+工作单位)
《证券律工坊》所刊登的文章仅代表作者本人观点,不得视为上海东方华银律师事务所或其律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经本所书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关内容进一步交流或探讨,欢迎与本所联系。
联系电话:021-68769686
邮箱:postmaster@capitallaw.cn。
