大客户即大股东:从燧原科技看“客户依赖+股东身份”双重关系的审核论证路径
目
录
一、背景:带着逾40亿元亏损上市的“双绑定”
二、上交所两轮问询及回复要点
三、建议
壹
背景:带着逾40亿元亏损上市的“双绑定”
燧原科技成立于2018年3月,专注云端AI芯片,已自研迭代四代架构、五款芯片,与摩尔线程、沐曦股份、壁仞科技并称“国产GPU四小龙”,2026年6月15日过会、6月18日提交注册,拟科创板募资约60亿元。其招股书同时显现两组风险:
其一,公司带着逾40亿元累计亏损上市(报告期2023—2025年归母净亏损三年合计43.39亿元,截至2025年末合并未弥补亏损44.41亿元)。
其二,“第一大股东即第一大客户”的叠加绑定:
1. 第一大股东:腾讯科技及一致行动人苏州湃益合计持股20.2580%,为单一持股比例最高的第一大股东(发行人无控股股东,实控人赵立东、张亚林合计控制28.1357%),腾讯科技(深圳)有限公司投资并购部副总经理姚磊文任公司董事。
2. 第一大客户:2023—2025年对腾讯销售占比(含直接销售及AVAP模式、按终端客户统计)由33.34%攀升至83.79%,腾讯为第一大客户。
这一“双绑定”结构,构成本次审核最核心的问询焦点——监管须判断该关系是否削弱发行人独立性、是否构成变相关联交易非关联化、是否影响持续经营能力的真实性与可持续性。
贰
上交所两轮问询及回复要点
(一)第一轮问询:关联交易的合理性、必要性、公允性与独立性
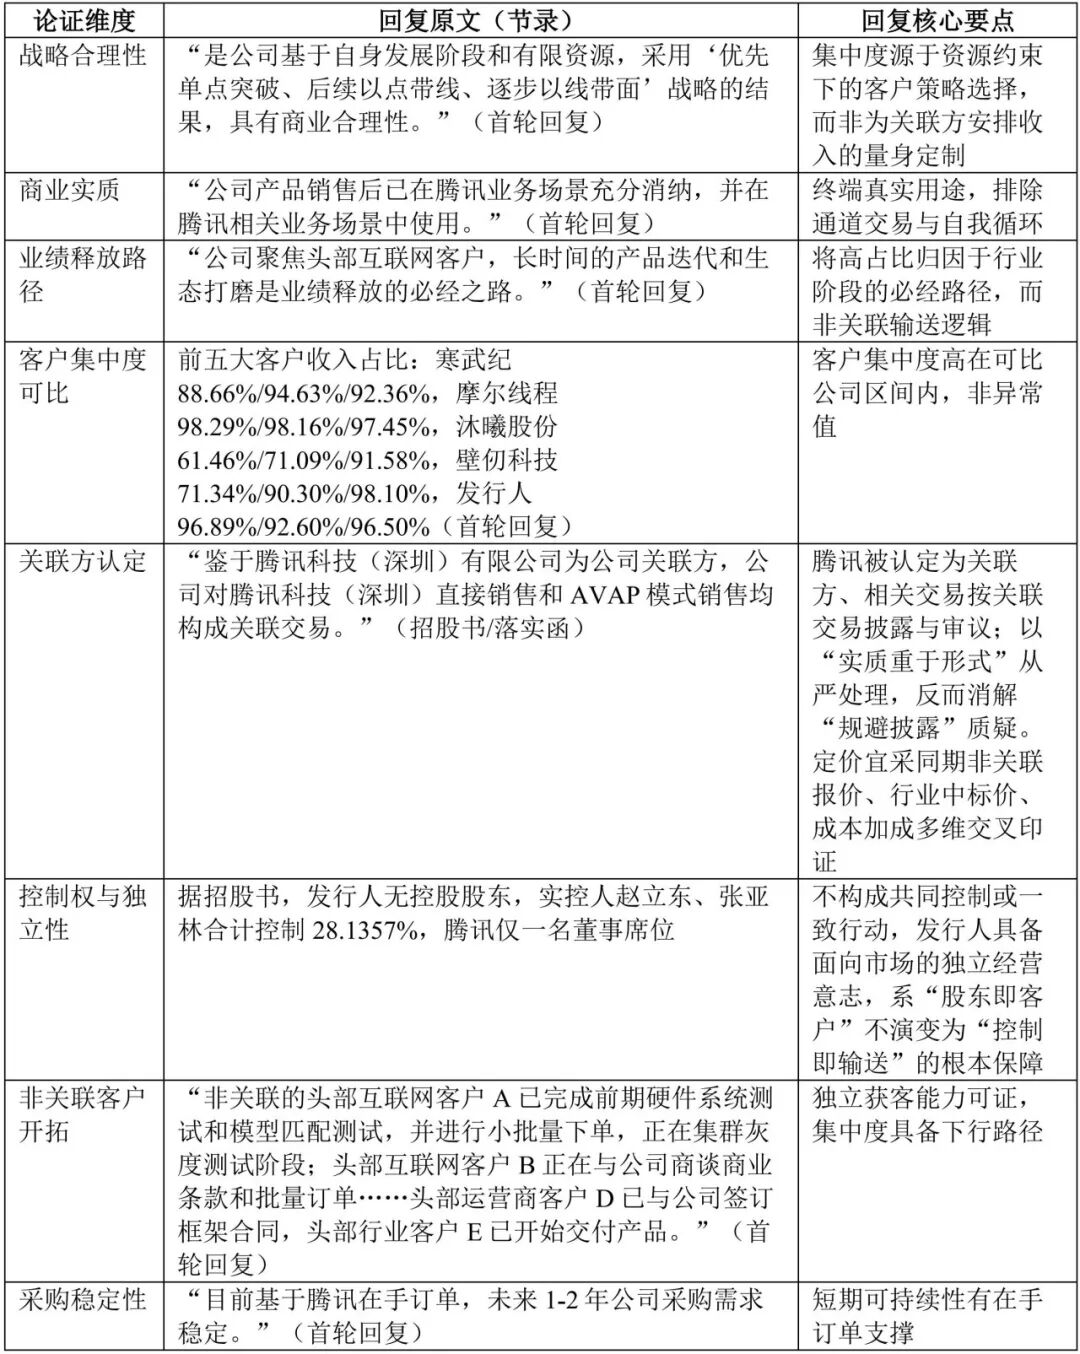
问询要求:说明与腾讯关联交易的商业合理性、必要性、公允性,是否具备面向市场独立经营的能力,对腾讯是否构成依赖。
(二)第二轮问询:预付款合规性与非关联客户进展
问询要求:腾讯相关预付款用于上游供应链采购的具体安排是否符合行业惯例;与非关联方客户合作进展(框架合同、已交付数量、期后预计供货量、收入利润、灰度测试进展、预计供货时间等)。
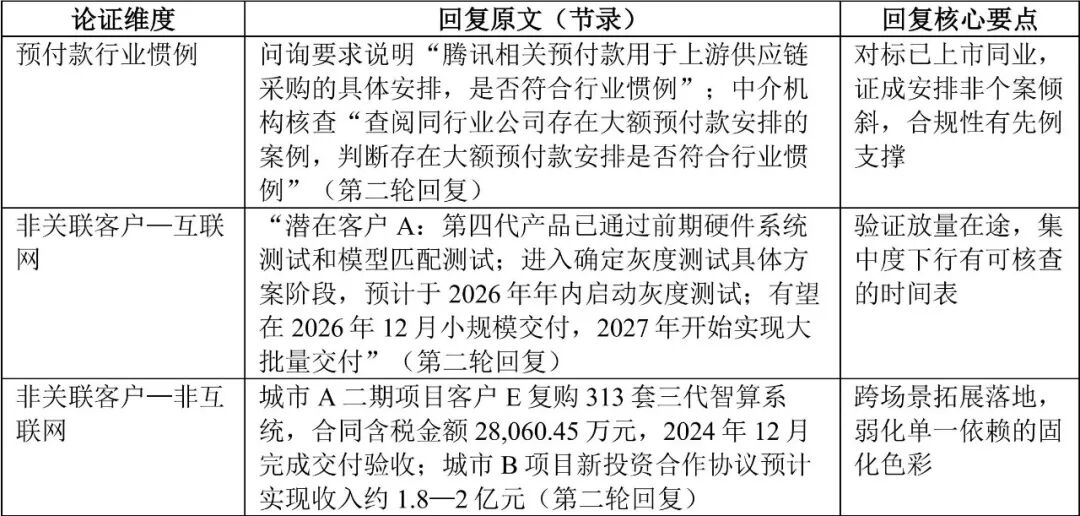
(三)审核中心意见落实函及上会问询
问询要求:说明对腾讯关联销售持续增长且占比高的相关风险;与主要客户合作的稳定性及持续性。
回复原文(节录):
合作演进:“公司与腾讯于2019年起开始合作……期间历时7年,从单一场景小规模验证到多场景大规模验证,再到常态化批量合作。”
供需逻辑:“报告期内,腾讯对AI加速卡需求规模远超公司目前供应能力;同时,公司秉承‘优先单点突破、后续以点带线、逐步以线带面’的客户战略,将有限资源聚焦腾讯。”
风险自承:“若未来公司产品无法紧跟AI需求有效迭代……或公司未来新客户拓展不达预期,且腾讯采购策略发生重大变化……将对公司未来业务发展及经营业绩产生不利影响。”
回复核心要点:将合作定性为长期深度绑定与战略协同,同时自承风险敞口,以双向坦陈换取审核信任。
叁
建 议
综观问询与回复,可提炼一条论证主线:客户集中是行业阶段属性,股东即客户是历史融资结果,二者叠加不当然等于不独立或利益输送。具体建议如下。
1. 主动适用更严标准。即使腾讯不构成控股股东,仍建议比照关联交易履行董事会/股东大会审议、独立董事专项意见及持续披露,以“实质重于形式”从严处理,用过度合规换取审核信任,并消解“关联交易非关联化”质疑;同时守住终端用途穿透至腾讯真实业务、预付款安排对标行业惯例两条合规底线。
2. 构建可比公司矩阵并慎用承诺。选取寒武纪、摩尔线程、沐曦股份等A股已上市AI芯片/算力公司,论证客户集中度在行业可比区间而非异常值;对非腾讯客户占比的提升,宜以灰度测试进展、框架合同与“采购短名单”等趋势性披露呈现,避免给出硬性承诺,以免触发不达标后的解释与披露义务。
3. 收入穿透至终端并预判退出场景。对腾讯采购进行终端用途穿透,证明芯片用于其真实业务而非转售或循环;同时前瞻性回应腾讯后续稀释或减持情形下的合作延续机制,避免被反向追问“战略客户流失”风险——反向逻辑在于,腾讯作为股东的利益系发行人股权价值增长,经济动机上排斥而非鼓励掏空。
4. 持续经营能力论证须与客户集中论证协同。在60亿募资与持续亏损并存背景下,“持续经营能力”本身构成独立问询点,单就客户依赖论证突破而盈利可持续论证失衡,易致整体被否;二者应同步闭环。
抱诚守真 言信行果 精研覃思 携手共进
上海东方华银律师事务所 | 证券业务团队
专业领域:IPO、上市公司再融资、投资并购、债券发行、股权激励、股权与债权融资、股权结构设计与整合、信托与私募基金、专项合规事务、常法服务等。
我团队深耕证券与资本市场法律服务,具有丰富实践经验和专业优势,已协助14家企业成功上市,涵盖主板(包括原中小板)、创业板、科创板、北交所。
联系电话丨021-68769686
添加微信丨扫描左侧二维码
(请备注:姓名+工作单位)
《证券律工坊》所刊登的文章仅代表作者本人观点,不得视为上海东方华银律师事务所或其律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经本所书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关内容进一步交流或探讨,欢迎与本所联系。
联系电话:021-68769686
邮箱:postmaster@capitallaw.cn。
